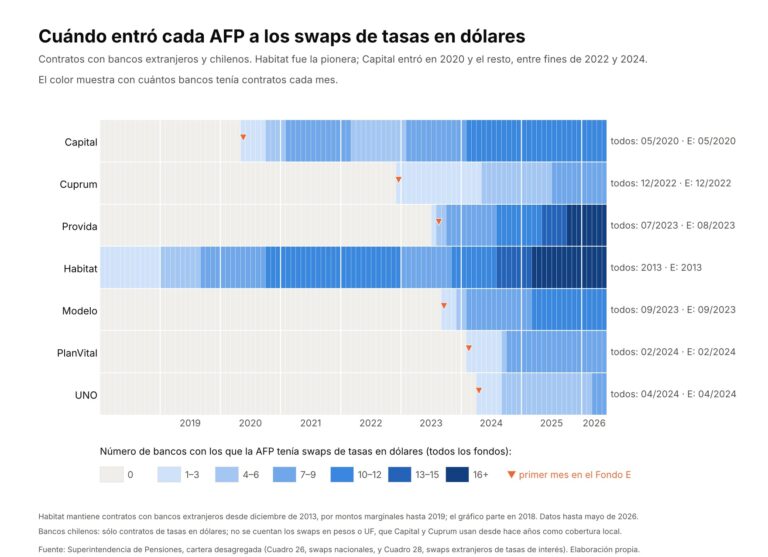
Primero fue Habitat, luego Capital. El resto de las administradoras siguió el mismo camino hasta que el alza de las tasas de interés en Estados Unidos convirtió la apuesta en un golpe de miles de millones de dólares para los fondos de pensiones: el Fondo E, el más conservador, cayó 10,39% real entre enero y septiembre en las cuentas de los afiliados.
La Unidad de Investigación de Bío Bío reconstruyó, con datos de la Superintendencia de Pensiones y de los estados financieros de los propios fondos, la línea de tiempo de los multimillonarios contratos swap con los que las administradoras apostaron a que las tasas de interés de largo plazo en Estados Unidos bajarían.
En ella se puede apreciar cómo se fue desencadenando el efecto manada: Cuprum entró en diciembre de 2022, Provida y Modelo en el segundo semestre de 2023, y PlanVital y UNO a comienzos de 2024. Mientras el regulador advertía en visitas y oficios reservados que el riesgo crecía, las AFP siguieron aumentando sus posiciones hasta que la Superintendencia de Pensiones les puso un límite cuando ya era tarde.
Trama de pensiones: cómo las AFP perdieron billonaria apuesta contra europeos y «lobos» de Wall Street
Jueves 15 Octubre, 2026 | 17:57
Montos marginales
Habitat fue pionera en los swaps con bancos extranjeros. De acuerdo con los registros de la Superintendencia de Pensiones, esa administradora firmó en diciembre de 2013 su primer contrato con Goldman Sachs para el Fondo E y, hasta 2020, fue la única AFP con este tipo de operaciones en el extranjero. Hasta 2017, la valorización de esos contratos osciló entre una pérdida de 5,8 millones de dólares y una ganancia de US$8,7 millones, y nunca superó el 0,02% del fondo.
La apuesta en swaps funciona así: la AFP recibe una tasa fija y a cambio paga una tasa variable. Si las tasas de largo plazo bajan, el contrato gana valor para el fondo; si suben, lo pierde. Se trata, por lo tanto, de una operación que depende directamente de las tasas de interés del mercado estadounidense, especialmente de las vinculadas a los bonos del Tesoro de EEUU.
Habitat fue ampliando su cartera de contrapartes: en 2019 operaba con siete bancos extranjeros y sus contratos llegaron a valer 47 millones de dólares a su favor. Aun así, a fines de 2020 la apuesta seguía siendo marginal: la valorización negativa de sus swaps con bancos extranjeros equivalía a 0,07% del Fondo E y apenas a 0,006% del total de sus fondos.
Fue en mayo de ese año que entró la segunda administradora, Capital, con contratos con tres bancos extranjeros. Su apuesta también fue limitada: a diciembre de 2020 sus swaps en el exterior valían 2,5 millones de dólares a su favor, equivalentes a 0,006% de todos sus fondos y 0,01% de su Fondo E.
La tercera en ingresar fue Cuprum, en diciembre de 2022. Para fines de ese año los resultados todavía eran positivos. Según los cuadros explicativos de la rentabilidad de los estados financieros de los fondos ―entregados por las AFP a la Superintendencia de Pensiones―, en 2022 los swaps sumaron 0,7 puntos porcentuales a la rentabilidad del Fondo E de Habitat y 0,6 puntos al de Capital.

Apuestas se disparan
En 2023 todo se desmadró. En julio entró Provida y en septiembre lo hizo Modelo, justo cuando la tasa del bono del Tesoro a 10 años escalaba hasta 4,9% en octubre, su nivel más alto desde 2007. Para el segundo semestre, las apuestas ya eran mucho más agresivas.
Durante una sesión de la comisión de Trabajo de la Cámara de Diputados esta semana, el superintendente de Pensiones, Joaquín Cortés, mostró la exposición de los fondos a los swaps con un escenario crítico: cuánto pierde el fondo si las tasas de interés suben 0,4 puntos porcentuales. A diciembre de 2023, según las cifras oficiales del regulador, ese escenario le costaba al Fondo E del sistema 0,5% de su valor.
Ese año la apuesta todavía rendía. Los swaps sumaron 0,7 puntos a la rentabilidad del Fondo E de Capital y 0,6 puntos a los de Modelo y Cuprum. En febrero y abril de 2024 entraron las dos AFP que faltaban, PlanVital y UNO. A diferencia del resto, UNO firmó casi todos sus contratos con bancos chilenos. En 2024 y 2025 la totalidad del resultado de sus swaps provino de contrapartes locales.
En el segundo semestre de 2024 la exposición realmente explotó. A diciembre, según la Superintendencia de Pensiones, un alza de 0,4 puntos en las tasas le costaba ya 2,1% al Fondo E del sistema, cuatro veces más que un año antes.

Hasta septiembre de 2024 la apuesta iba bien. Pero tras el triunfo de Donald Trump en las elecciones de noviembre, la tasa a 10 años subió de 3,8% a fines de septiembre a 4,6% en diciembre, y sólo en el último trimestre los swaps le restaron 4,2 puntos a la rentabilidad del Fondo E del sistema. El año cerró en rojo para todas las administradoras que informan el dato por separado: Capital perdió 3,4 puntos por los swaps en su Fondo E, Habitat 3,1, PlanVital 2,9, UNO 2,4, Modelo 2,3 y Cuprum 2,2. Provida no separa los swaps en el cuadro de rentabilidad de sus estados financieros.
Advertencias
Para ese entonces, la Superintendencia de Pensiones sabía perfectamente en qué andaban las administradoras. En septiembre de 2024 envió oficios reservados y entre octubre y noviembre citó a los gerentes de inversiones por el aumento de las posiciones en derivados. Entre noviembre y diciembre, el equipo directivo del regulador visitó a los directorios de todas las AFP y les entregó el reporte estandarizado de riesgo, conocido como RER, que fue tajante:
—Es de suma importancia la adecuada gestión de los riesgos vinculados a operaciones con instrumentos derivados, en particular los riesgos de mercado, los riesgos de contraparte, de liquidez, operacionales y legales. En el último tiempo se ha verificado un aumento de las operaciones swaps de tasa de interés para todos los fondos de pensiones. Lo anterior se puede traducir en amplificación de los riesgos e impacto para los afiliados —señaló el informe, según leyó Cortés en la comisión—. El rol del directorio es crítico en la definición de política del nivel de riesgo aceptado.
El 15 de enero de 2025, mediante el oficio 821, la superintendencia instruyó a las AFP fortalecer sus políticas de gestión de riesgo de derivados, “en consideración a las múltiples instancias de fiscalización producto del importante incremento observado en las operaciones de swap de tasa de interés”.
Mediante ese documento la Superintendencia de Pensiones apuntó al corazón del efecto manada. Las AFP medían el riesgo de sus inversiones mirándose entre ellas, porque la ley les exige una rentabilidad mínima que se calcula según el promedio del sistema: mientras todas apostaran lo mismo, ninguna quedaba por debajo de las demás. La superintendencia les advirtió que eso no bastaba. Cada administradora debía fijar de forma “explícita y objetiva” cuánto riesgo estaba dispuesta a asumir, sin limitarse a “referencias a la rentabilidad mínima” ni a su “posición relativa con el resto del sistema”.
Efecto manada
Para Cortés, la explicación de por qué todas avanzaron al mismo tiempo está en cómo se medía el riesgo:
—El efecto manada fue clave aquí, porque todas podían aumentar las posiciones, el riesgo en derivados, pero como se medían uno contra otro, el riesgo relativo era casi cercano a cero —dijo—. Todos sabemos que todas terminaron con la misma exposición a derivados
En julio de 2025 el regulador incorporó además a su normativa un capítulo sobre deberes fiduciarios, que Cortés presentó en la comisión como parte de la misma cadena de advertencias. En él estableció que constituyen deberes primarios de las administradoras “no solamente dar cumplimiento a la normativa legal y reglamentaria que regula su actuación, sino que también velar porque sus acciones estén debidamente orientadas a cautelar la adecuada rentabilidad y seguridad de las inversiones de los fondos que administra”.
Pero mientras el regulador hacía advertencias, las AFP redoblaban la apuesta. Ese año los swaps volvieron a dar ganancias, y en el Fondo E sumaron 3 puntos a la rentabilidad de Habitat; 2,6 a las de Cuprum y PlanVital; 2,3 a la de Capital; 2,1 a la de UNO, y 1,7 a la de Modelo. La exposición oficial del Fondo E del sistema pasó de 2,1% a 3,2% durante 2025.
A fines de 2025, en su visita anual a los directorios —una costumbre de la Superintendencia de Pensiones—, el regulador volvió a advertir en el RER que el riesgo crecía, ahora también por la liquidez: a medida que los contratos pierden valor, las AFP deben entregar garantías a los bancos, por lo que los fondos necesitan dinero disponible para cubrirlas. “Las operaciones con derivados siguen aumentando en todas las dimensiones; eso ha implicado un aumento sustancial en el riesgo de liquidez. El directorio ha sido informado sobre el tema, no obstante, el nivel de operaciones ha seguido aumentando”, señaló el informe.
El 30 de diciembre, mediante el oficio 25.239, el regulador dio un paso más: les pidió a las AFP comentarios sobre una propuesta para limitar el uso de derivados, el primer paso de la norma que impondría meses después.
El peor escenario
En febrero de 2026, la Superintendencia de Pensiones puso en consulta un límite a los derivados, que finalmente impuso mediante la resolución 549 del 9 de abril. En ella estableció que las AFP no podían perder más del 2% del fondo si las tasas de interés subían 0,4 puntos porcentuales, y les dio un plazo máximo de 210 días para ajustarse, que vence el 5 de noviembre. El primer hito de reducción se cumplió el 7 de agosto y el 6 de octubre el regulador fijó nuevos hitos para acelerar la baja.
Pero ya era demasiado tarde. El escenario internacional que las AFP no previeron se había instalado: en marzo, la guerra con Irán y el conflicto en el estrecho de Ormuz empujaron las tasas al alza. Pese a ello, en mayo la exposición oficial del Fondo E del sistema tocó su máximo, con 3,8%, casi el doble del límite que la nueva norma permitía. Cortés reconstruyó la secuencia ante los diputados:
—El primer evento tiene que ver con la guerra en Irán, con el conflicto de Ormuz, que hace que las tasas se eleven a partir de marzo de 2026. En mayo nuevamente hay expectativas de alza de tasas debido al alza del petróleo y síntomas de inflación —explicó—. El 18 de septiembre se produce el alza de tasa en Estados Unidos, la Fed sube la tasa de interés de política monetaria, y eso hace que solamente en el mes de septiembre la tasa de interés de 10 años sube alrededor de 53 puntos bases, lo cual es muy fuerte.
La tasa del Tesoro a 10 años cerró septiembre en 5,3%, desde 4,2% en diciembre. Hasta ahora, sólo Habitat ha publicado el resultado de sus swaps a septiembre: le restaron 8,8 puntos a la rentabilidad de su Fondo E entre enero y septiembre, 6,1 de ellos en el tercer trimestre.
Sin los swaps, las otras inversiones de ese fondo sumaron cerca de 1,8 puntos, y la inflación del período, de 3,3%, explica el resto de la caída real. Las demás AFP sólo han informado sus resultados hasta junio, cuando los swaps ya les habían restado entre 2,3 y 3,8 puntos: Modelo 3,8; UNO 3,2; Capital y Habitat 2,7; Cuprum 2,5, y PlanVital 2,3. Como sus fondos cayeron de forma similar a la de Habitat, los números de septiembre deberían ser parecidos.
En total, al 30 de septiembre los contratos swap vigentes del Fondo E tenían una valorización negativa de 1.074 millones de dólares, y la de todos los fondos alcanzaba 10.064 millones de dólares, según la Superintendencia de Pensiones. Esa cifra corresponde al valor de mercado de los contratos abiertos a esa fecha, por lo que cambia con las tasas: al 20 de octubre, la del Fondo E había bajado a 646 millones de dólares.
Las AFP han deslizado que parte de las pérdidas se concretó sólo porque tuvieron que reducir sus posiciones por los límites que les impuso la nueva normativa, bajo el supuesto de que en el largo plazo las tasas hubiesen bajado y se hubiese reducido, o incluso eliminado, el daño.

Justificaciones a medias
La justificación de fondo de las AFP es que los swaps alargaban la duración de las carteras para proteger las pensiones. Dicho en simple: una pensión se paga durante décadas, y el monto que se puede pagar con un mismo ahorro depende de las tasas de interés de largo plazo. Para calzar ese horizonte, los fondos necesitan bonos de largo plazo, que según el gremio escasearon en Chile después de los retiros de fondos.
—El mercado de capitales chileno, después de los retiros previsionales, pasó a ser más estrecho, a no disponer de bonos de duración suficientemente larga para proteger la pensión. Por esta razón, las AFP (…) recurrieron, entre otras herramientas, a operaciones de derivados para ajustar el plazo necesario para que las inversiones entreguen seguridad en la pensión —explicó el presidente de la Asociación de AFP, León Fernández de Castro—. Con el objeto de proteger la pensión, las administradoras se abrieron la posibilidad de utilizar swaps internacionales.
Otro de los argumentos que han entregado las AFP es que se trataba de una estrategia bien calculada. En ese sentido, en una carta a sus afiliados, Habitat explicó que si las tasas de interés llegaban a subir, el monto mensual de la pensión no debía variar significativamente, porque el dinero acumulado rinde más y alcanza para pagar una jubilación similar. Con ese mismo razonamiento, la Asociación de AFP presentó ante la comisión que la pensión de un hombre que se jubila por retiro programado bajó 1,8% entre enero y octubre, y la de una mujer, 0,8%.
Sin embargo, Cortés cuestionó la estrategia. Según dijo, las tasas que se usan en Chile para calcular las pensiones no se han movido igual que las de Estados Unidos:
—Si bien es cierto han subido las tasas en el mercado, la tasa con que se calculan las pensiones bajo el retiro programado sólo ha subido en 36 puntos bases, y la tasa con que se calcula la renta vitalicia no ha subido. No sabemos si van a subir —dijo Cortés—. Aquí hay un descalce, que hasta ahora no se está dando la compensación.
El superintendente citó además a los académicos que han analizado el caso, quienes plantean que “la renta vitalicia se compra en UF, pero gran parte de la exposición adicional se tomó en derivados de tasa en dólares”. O sea, quien se jubila con una renta vitalicia no recibe una tasa más alta que compense lo que su Fondo E perdió en los swaps.
Santander Chile, la contraparte nacional más importante
Tal como publicó la Unidad de Investigación de Bío Bío, los bancos extranjeros con mayor valorización a su favor por los swaps a mayo de este año eran europeos y estadounidenses: Société Générale, con 577 millones de dólares; Bank of America, con 549 millones, y BNP Paribas, con 457 millones, seguidos de Barclays, Deutsche Bank y Morgan Stanley. Sólo en Capital, la AFP con la mayor valorización negativa en ese momento, de 759 millones de dólares, Morgan Stanley concentraba 245 millones y Bank of America 232 millones.
Con el alza de septiembre, esas cifras se dispararon. Al cierre de ese mes, según la Superintendencia de Pensiones, Bank of America tenía contratos con una valorización a su favor de 1.343 millones de dólares; Société Générale, de 1.283 millones; BNP Paribas, de 1.157 millones, y Barclays, de 953 millones. En el Fondo E, Société Générale y Bank of America encabezaban la lista, con 164 y 162 millones de dólares, respectivamente.
Pero la mayor contraparte era un banco local: Santander Chile, con contratos valorizados en 1.635 millones de dólares (1,6 billones de pesos) a su favor al 30 de septiembre, más que cualquier banco extranjero. Esa cifra equivale al 57,6% de la valorización con bancos chilenos, que sumaba cerca de 2.836 millones de dólares. Más atrás figuraban Itaú, con 716 millones, y Scotiabank, con 287 millones.
Eso no significa que Santander se haya embolsado esos 1.635 millones de dólares. Los bancos que actúan como contraparte suelen cubrir sus posiciones con operaciones en sentido contrario, y los estados financieros de Santander a septiembre muestran una cartera de derivados casi equilibrada: 15,97 billones de pesos en activos y 15,63 billones en pasivos. Su resultado por operaciones financieras de los primeros nueve meses del año fue de 217 mil millones de pesos, muy por debajo de la valorización de sus contratos con las AFP, lo que sugiere que el banco actuó principalmente como intermediario.
Polémica por fiscal de la Superintendencia de Pensiones
La Superintendencia de Pensiones abrió una investigación contra las AFP. Sin embargo, el fiscal de la entidad, Mario Valderrama, aclaró en la comisión de Trabajo que todavía no hay cargos y que el análisis se centra en el proceso de decisión de las administradoras, no en sus pérdidas:
—No se trata de un deber de resultado, sino que lo que se examina en el deber de cuidado y en general en los deberes fiduciarios es si el proceso de toma de decisiones se encuentra documentado razonadamente, tiene una estrategia racional y además está exento de conflictos de interés —explicó Valderrama—. En esta etapa no existen formulaciones de cargos contra las administradoras de fondos de pensiones. Nos encontramos en una etapa propia de fiscalización, que la ley de bases de procedimiento administrativo llama periodo de información previa.
Según el fiscal, las sanciones posibles van desde la censura hasta una multa de 15.000 UF y, en casos extremos, la revocación de la autorización de existencia de una administradora. Sus palabras generaron molestia entre los parlamentarios, y el diputado Nelson Venegas (Partido Socialista) pidió que Valderrama se inhabilitara del proceso, porque a su juicio ya tenía una opinión formada a favor de las AFP.
El fiscal lo descartó:
—La Corte Suprema ha dicho que es una obligación de medios. Entonces yo no puedo decir otra cosa (…) No me voy a inhabilitar porque no corresponde —respondió—. Mi obligación como fiscal es llevar procedimientos conforme al debido proceso de ley. Como dije en mi intervención anterior, yo no me voy a dejar arrastrar por la opinión pública, no me voy a dejar arrastrar por opiniones políticas.
El próximo 5 de noviembre vence el plazo que fijó la Superintendencia de Pensiones para que las AFP reduzcan su exposición a los swaps. Al 23 de octubre, la tasa del Tesoro a 10 años seguía en torno a 5%, 76 puntos base por sobre su nivel de diciembre, según expuso Cortés. Mientras tanto, la fiscalía de la superintendencia continúa en la etapa de información previa, antes de resolver si formula cargos contra las administradoras.
The post La ruta del descalabro: informes reconstruyen cómo las AFP apostaron en manada en swaps en EEUU appeared first on BioBioChile.